
Real-Time Stock Market Data for Qwen如何为 Qwen 接入实时股票市场数据
Build reliable real-time stock data workflows for Qwen with verified timestamps, market coverage, freshness, and failure handling.
围绕时间戳、市场覆盖、数据时效和故障处理,为 Qwen 构建可靠的实时股票数据工作流。
为什么 Qwen 需要市场数据工具层
Qwen 能理解代码库、修改文件、执行命令并调用外部工具,但编程智能体并不会天然知道某只股票的当前价格。模型知识不是实时数据源,而普通网页结果可能存在延迟、口径不一,甚至缺少交易所时间戳。
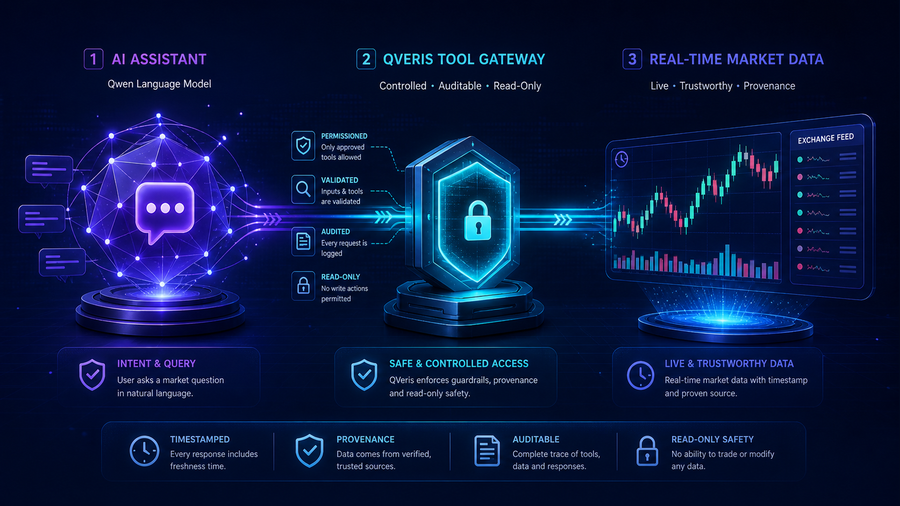
可靠做法是向智能体提供少量类型明确的函数,例如 get_quote、get_bars 与 get_market_status。这些函数调用具备授权的数据服务商,统一响应格式,并把时间戳、来源、币种和数据源状态与数值一并返回。Qwen 只接收完成开发、测试或调试所需的证据。
Qwen Code 官方支持通过 MCP 服务连接外部工具与数据源。借助配置和权限控制,可以只开放范围明确的只读行情操作,而不必授予广泛的终端或账户权限。
面向生产环境的架构
将持续行情流与智能体交互分开。WebSocket 消费端维护应用所需的实时状态;MCP 端点向 Qwen 提供受限快照与历史窗口。这样既能保持新鲜度,也不会让持续数据洪流挤满上下文窗口。
工具应返回什么
脱离上下文的价格并不可靠。建议返回结构化数据包:代码、买价、卖价、最新成交价、交易所或数据源、币种、服务商时间戳、接收时间、交易时段状态、延迟类型和错误字段。K 线还应注明周期、复权规则、时区以及当前 K 线是否结束。
实施工作流
先定义问题,再选择数据源
投资组合看板可能只需分钟 K 线;价差监控需要买卖报价;开盘提醒则需要交易时段状态与时间戳。先明确股票范围、交易场所、字段、新鲜度阈值、更新频率、历史深度,以及结果是否展示、存储或再分发。
选择服务商并确认数据权限
比较交易所覆盖范围、全市场综合数据与单场所数据、延迟或实时权限、WebSocket 限制、历史深度、公司行为复权方式和展示权。例如,Alpaca 公开了股票 WebSocket 数据说明;实际可用数据源与覆盖范围取决于订阅。服务商套餐应视为可变配置,而非永久事实。
用范围明确的 MCP 工具封装服务商调用
密钥保留在 MCP 服务环境中。对股票代码与时间区间进行校验,限制返回量,统一服务商字段并附加来源信息。Qwen 应按意图请求数据,而不是自行拼接任意服务商 URL。
// .mcp.json
{
  "mcpServers": {
    "market-data": {
      "type": "stdio",
      "command": "node",
      "args": ["./tools/market-data-server.js"],
      "env": { "MARKET_DATA_KEY": "${MARKET_DATA_KEY}" }
    }
  }
}
注册、重载并约束权限
Qwen CLI 支持项目级 .mcp.json 配置。修改后启动新会话或运行 /mcp reload。只允许本场景需要的读取函数;交易、账户变更和不受限网络操作应排除在服务之外。
要求证据,而不只是一个数字
要求 Qwen 使用市场数据工具,注明返回时间戳与数据源,拒绝过期结果,并把观测值与计算结果分开。一个有效任务可以是:“获取 AAPL 最新报价与最近五根一分钟 K 线。正常交易时段内,如果最新数据早于 90 秒则失败。添加类型化适配器和测试;不得下单。”
测试实时、休市与降级状态
为盘中、盘前或盘后、节假日、未知股票、限流响应、数据流断开和延迟数据准备测试样例。验证重连退避、去重、排序、时区转换以及明显的过期状态提示。
按工作负载选择数据源
| 需求 | 优先接口 | 重点关注 |
|---|---|---|
| 提示词中的报价或测试样例 | REST / MCP snapshot | 时间戳、延迟、场所、缓存 TTL |
| 实时看板 | WebSocket + local state | 重连、背压、股票数量限制 |
| 图表与指标开发 | 历史 K 线 + 最新快照 | 复权、缺失 K 线、时区 |
| 预警原型 | 流消费端 + 规则引擎 | 重复事件、时钟漂移、消息送达 |
可先通过 QVeris 服务商目录检查可用数据源,再到所选服务商的官方文档确认覆盖范围与条款。实施时,可在 QVeris 工具目录中选择精确的读取操作,避免授予过宽的集成权限。
让“实时”可信的控制措施
使用两个时钟
比较服务商事件时间与网关接收时间。刚收到的数据仍可能来自较早的市场事件。
保留数据源身份
每次结果都记录服务商、数据源、交易场所、延迟状态与复权规则。
保持只读
市场数据与订单执行应使用不同的服务、凭据与审批路径。
明确展示降级
清楚展示过期、延迟、休市和断线状态,绝不把缓存数据静默标成实时。
发布检查清单
- API 密钥仅保留在服务端,不进入日志、提示词或版本控制。
- 每个数值都包含来源时间、接收时间、币种与交易时段状态。
- 模式校验拒绝缺失字段、非有限数值与颠倒的时间窗口。
- 限流、重连、过期阈值与缓存行为均可观测。
- 展示与再分发权限与产品实际行为一致。
三种实用的 Qwen 应用模式
构建实时看板适配器
让 Qwen 创建与服务商无关的接口,实现一个数据适配器,并显式呈现加载、过期、延迟和断线状态。确定性测试使用录制样例,只有主动启用的冒烟测试才调用实时 MCP 工具。
排查价格不一致
向 Qwen 提供两个带来源的快照,让其比较时间戳、交易场所、成交价与报价、复权规则和交易时段。这样,“价格不一样”就能转化为可复现的数据质量调查。
在不启用交易的情况下构建预警原型
把行情事件流接入小型规则引擎,通过只读工具暴露近期触发记录,再由 Qwen 构建通知链路。不要提供交易凭据。这样可以安全测试预警,同时不产生下单路径。
常见问题
Qwen 能自行访问实时股票价格吗?
这不是模型自带能力。应通过 MCP 服务等受控集成连接具备授权的数据源,并在每次响应中包含时间戳与来源信息。
MCP 工具应该直接暴露 WebSocket 数据流吗?
通常不建议。应由应用侧消费者维护数据流状态,再向智能体暴露有限快照。直接传入数据流容易挤占上下文,并让重试、排序和取消更复杂。
最小可用报价结构包含什么?
至少包含股票代码、买价、卖价、可用时的最新成交价、币种、服务商/数据源、事件时间、接收时间、交易时段状态、延迟类型与类型化错误状态。
这套工作流可以下单吗?
本文设计有意保持只读。若未来加入交易执行,应使用独立凭据、工具、权限、确认流程、风控检查和审计日志进行隔离。
休市时如何测试?
使用带时间戳的录制样例并模拟不同交易时段。可以保留一个主动启用的实时连通性冒烟测试,但核心测试套件不应依赖市场开盘。
把实时行情变成 Qwen 可安全调用的工具
从一个只读操作、一只股票和明确的新鲜度规则开始。先验证数据包,再逐步扩大覆盖范围。